Membeli rumah pertama adalah salah satu keputusan finansial terbesar dalam hidup. Terutama di Selangor, di mana pasaran hartanah sangat dinamik dan peluang tersedia, penting untuk memahami setiap langkah prosesnya dengan teliti.
Artikel ini akan memberikan tips praktis dan panduan lengkap untuk membantu anda memilih rumah yang tepat, mengurus kelayakan pinjaman, dan menghindari kesilapan umum yang sering dilakukan pembeli pertama di Selangor.
Kenapa Membeli Rumah Pertama di Selangor Adalah Keputusan Bijak?
Selangor adalah negeri paling berkembang di Malaysia dengan infrastruktur yang baik, lokasi strategik, dan pelbagai pilihan perumahan. Pasaran hartanah di sini terus menunjukkan pertumbuhan positif, menjadikannya pilihan ideal untuk pembeli rumah pertama.
Kelebihan membeli rumah di Selangor:
- Harga lebih terjangkau berbanding KL
- Lokasi strategik berdekatan dengan pusat bisnes
- Pelbagai pilihan skim perumahan mampu milik (RSKU, PPAM, RUMAWIP)
- Infrastruktur baik dan amenities lengkap
- Potensi nilai jangka panjang yang tinggi
Langkah 1: Tentukan Budget dan Kelayakan Pinjaman Anda
Sebelum mulai mencari rumah, anda perlu tahu berapa banyak yang boleh anda pinjam dari bank. Ini akan menentukan range harga rumah yang boleh anda beli.
Faktor yang mempengaruhi kelayakan pinjaman:
- Pendapatan bulanan — Bank biasanya meminjamkan 3-5x pendapatan tahunan anda
- Nisbah hutang kepada pendapatan (DTI) — Tidak boleh melebihi 70%
- Sejarah kredit — Semakin bagus credit score, semakin baik kadar faedah
- Pekerjaan dan kestabilan — Pekerjaan tetap lebih disukai
Tips untuk meningkatkan kelayakan:
- Bayar hutang tertunggak lebih awal
- Jangan mengajukan pinjaman atau kad kredit baru sebelum membeli rumah
- Simpan deposit yang cukup (minimum 5-10% untuk skim mampu milik)
- Dapatkan penyata gaji dan dokumen kewangan teratur
Langkah 2: Pilih Jenis Rumah dan Lokasi yang Sesuai
Selangor menawarkan pelbagai jenis rumah untuk setiap anggaran dan preferensi. Dari apartment mampu milik hingga landed house freehold, pilihan ada banyak.
Jenis rumah popular di Selangor:
- Apartment & Condominium — Ideal untuk pasangan muda atau keluarga kecil. Harga lebih terjangkau, maintenance disediakan. Cocok untuk area urban seperti Shah Alam, Puchong, Cyberjaya.
- Rumah Teres — Paling diminati keluarga Malaysia. Ada ruang terbuka, sesuai untuk keluarga. Tersedia di hampir semua kawasan.
- Semi-D & Townhouse — Lebih besar, lebih mahal. Pilihan bagus jika budget mencukupi dan ingin lebih ruang.
- Freehold vs Leasehold — Freehold lebih baik untuk jangka panjang (nilai lebih stabil). Leasehold lebih murah tapi ada limitation.
Lokasi strategik di Selangor:
- Shah Alam — Bandaraya perdagangan, infrastruktur bagus, kerja banyak
- Puchong — Dekat KL, harga moderate, area ramai
- Kajang — Sedang berkembang, harga lebih murah, good potential
- Sungai Buloh — Kawasan freehold, lebih tenang, family-oriented
- Cyberjaya — Tech hub, modern, cocok untuk young professionals
Langkah 3: Fahami Skim Perumahan Mampu Milik
Di Selangor, ada tiga skim utama yang menawarkan rumah dengan harga terjangkau dan keuntungan istimewa:
RSKU (Skim Selangorku)
- Inisiatif kerajaan Selangor untuk pembeli rumah pertama
- Harga murah (dari RM230K hingga RM700K+)
- Lokasi strategik di seluruh Selangor
- Fasilitas dan amenities lengkap
- Process permohonan mudah dan cepat
PPAM (Skim Perumahan Penjawat Awam)
- Khusus untuk penjawat awam dan KWAP member
- Syarat kelayakan lebih fleksibel
- Harga competitive
- Lokasi bagus
RUMAWIP (Program Perumahan Wilayah Persekutuan)
- Untuk pembeli di KL yang berkualiti
- Harga mampu milik dengan fasilitas premium
- Good for KL workers yang suka cari rumah di Selangor
Keuntungan skim mampu milik:
- Harga lebih murah 30-40% berbanding pasaran
- Proses approval lebih cepat
- Bantuan dari developer untuk urusan bank
- Fasilitas complete dan modern
- Payment scheme flexible
Untuk senarai projek RSKU terkini, lawati Direktori Projek RSKU.
Langkah 4: Siapkan Dokumen dan Buat Permohonan
Sebelum mohon rumah, pastikan dokumen berikut sudah ready:
Dokumen wajib:
- Kad pengenalan (MyKad)
- Surat tawaran kerja atau kontrak kerja
- Penyata gaji (3 bulan terakhir)
- Akaun bank statement (3 bulan)
- Dokumen harta (jika ada)
- Borang cukai (tahun terakhir)
Proses permohonan:
- Pilih projek yang ingin anda beli
- Isi borang viewing dan hubungi developer
- Attend viewing dan final selection
- Ikuti proses pembelian melalui pemaju dan saluran berkaitan
- Submit dokumen kepada developer
- Developer forward ke bank untuk approval
- Tunggu keputusan bank (biasanya 2-4 minggu)
- Tandatangan kontrak
- Bayar down payment
- Proses konstruksi dan handover
Anda boleh isi borang minat dengan kami di Borang Viewing RSKU.
Langkah 5: Hitung Monthly Installment dan Pastikan Mampu
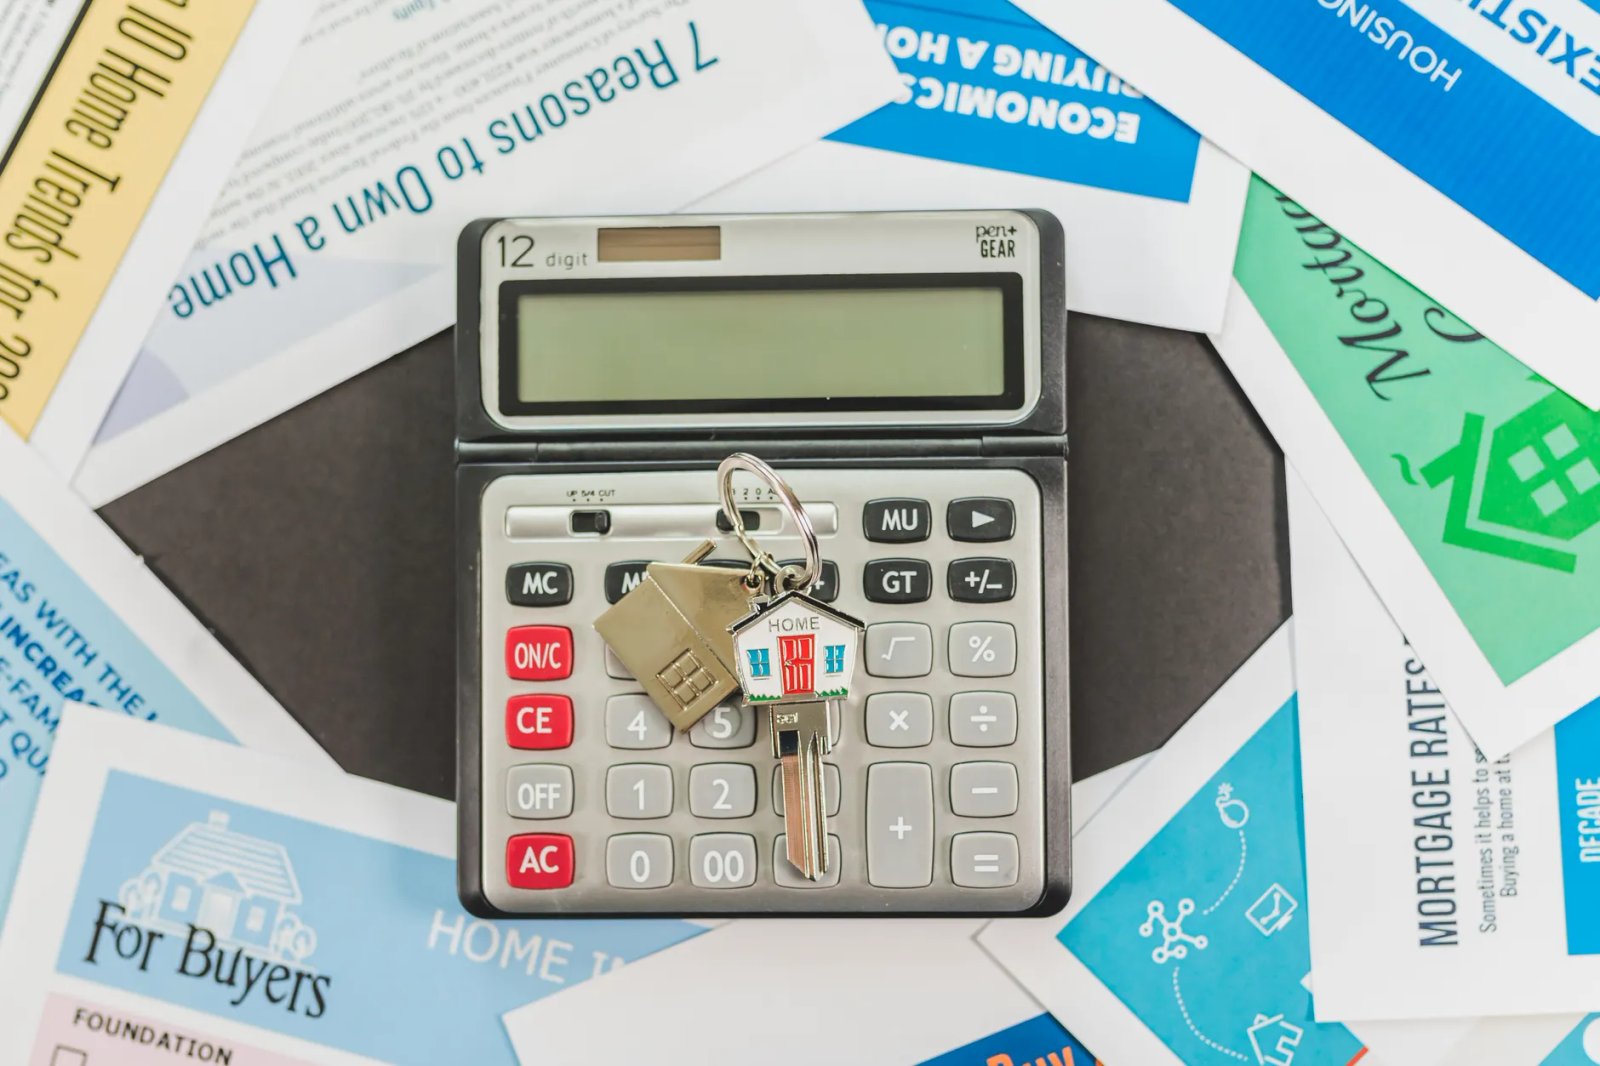
Anda perlu tahu berapa monthly installment sebelum commit. Jangan lupa tambah dengan utilities, maintenance, insurance.
Contoh kira:
- Harga rumah: RM300,000
- Down payment (10%): RM30,000
- Loan amount: RM270,000
- Loan tenure: 35 tahun
- Interest rate: 3.5% (average)
- Monthly installment: ~RM1,200
Tambah lagi:
- Cukai tanah: RM50-100/bulan
- Maintenance: RM100-200/bulan (jika ada)
- Insurance: RM30-50/bulan
- Utilities: RM200-300/bulan
Total monthly: ~RM1,580-1,850
Make sure your monthly income dapat handle ini dengan comfortable. Rule of thumb: mortgage payment tidak boleh lebih dari 30-35% of gross income.
Langkah 6: Pilih Bank dan Bandingkan Kadar Faedah
Jangan terima offer pertama dari bank. Bandingkan antara beberapa bank untuk dapat kadar faedah terbaik.
Faktor yang mempengaruhi kadar faedah:
- Credit score anda
- Jumlah loan
- Tenure pinjaman
- Bank’s current rate
- Type of interest rate (fixed vs floating)
Tips mendapat kadar terbaik:
- Cari quotation dari 3-4 bank
- Bandingkan MRPV (Monthly Rest Profit Value) bukan cuma kadar faedah
- Negotiate dengan bank
- Bayar processing fee kurang? Possible
- Lock-in period sebelum market rate naik
Perbezaan kecil dalam kadar faedah boleh jimat ribuan ringgit dalam jangka panjang.
Langkah 7: Hindari Kesilapan Umum Pembeli Pertama
Kesilapan #1 — Tidak cek credit score sebelum apply
Kesilapan besar! Credit score yang rendah akan diminta kadar faedah lebih tinggi. Cek dulu di BNM atau CCRIS.
Kesilapan #2 — Tidak save deposit yang cukup
Jangan terburu-buru beli rumah sebelum ready. Minimum 5% untuk skim mampu milik, tapi 10% lebih baik. Simpan dulu.
Kesilapan #3 — Ambil pinjaman besar sebelum beli rumah
Jangan beli kereta baru atau ambil personal loan sebelum rumah approved. Bank akan rasa DTI anda tinggi.
Kesilapan #4 — Tidak baca kontrak dengan teliti
Baca semua term and conditions. Jangan sign kalau ada yang tidak jelas. Minta clarification dari developer.
Kesilapan #5 — Lupa check lokasi dan area
Visit area berkali-kali. Check neighbourhood, transport, school, shopping mall, clinic. Bukan rumah saja yang important, area juga.
Kesilapan #6 — Tidak timely bayar installment
Bayar on time. Tak bayar tepat waktu akan affect credit score dan reputation anda.
Langkah 8: Pemeriksaan Rumah Sebelum Terima (Pre-Handover Inspection)
Jangan terima rumah tanpa check dulu. Dalam 2-3 hari sebelum handover, pergi dengan kontraktor atau engineer untuk inspect.
Checklist pemeriksaan:
- Struktur bangunan (crack, dampness, weak foundation)
- Elektrik (semua plug berfungsi, circuit breaker OK)
- Air (tap berfungsi, tiada bocor, air tekanan bagus)
- Pintu dan tingkap (buka tutup smooth, tiada defect)
- Floor dan wall (rata, tiada kerosakan, paint quality)
- Air-con dan appliances (berfungsi dengan baik)
- Simen dan grouting (tiada celah, kemas)
- Documentation (warranty card, manual, title deed)
Jika ada kekurangan, beritahu developer dengan written. Jangan terima kalau belum puas.
Kesimpulan: Mulai Langkah Pertama Anda Hari Ini
Membeli rumah pertama di Selangor bukan mustahil. Dengan planning yang baik, dokumen yang ready, dan pemahaman yang mendalam tentang prosesnya, anda boleh jadi pemilik rumah idaman dengan lancar.
Ringkasan langkah:
- Tentukan budget dan check kelayakan pinjaman
- Pilih jenis rumah dan lokasi
- Fahami skim mampu milik
- Siapkan dokumen
- Hitung monthly installment
- Bandingkan kadar faedah
- Hindari kesilapan umum
- Inspection sebelum terima
Jangan tunggu lagi. Hubungi kami untuk konsultasi percuma dan bantu anda menemukan rumah impian di Selangor. Kami siap guide anda dari awal hingga akhir prosesnya.
Pertanyaan? Hubungi Rumah Selangorku di 016-980 9653 atau WhatsApp kami untuk bantuan lanjut. 🏠